
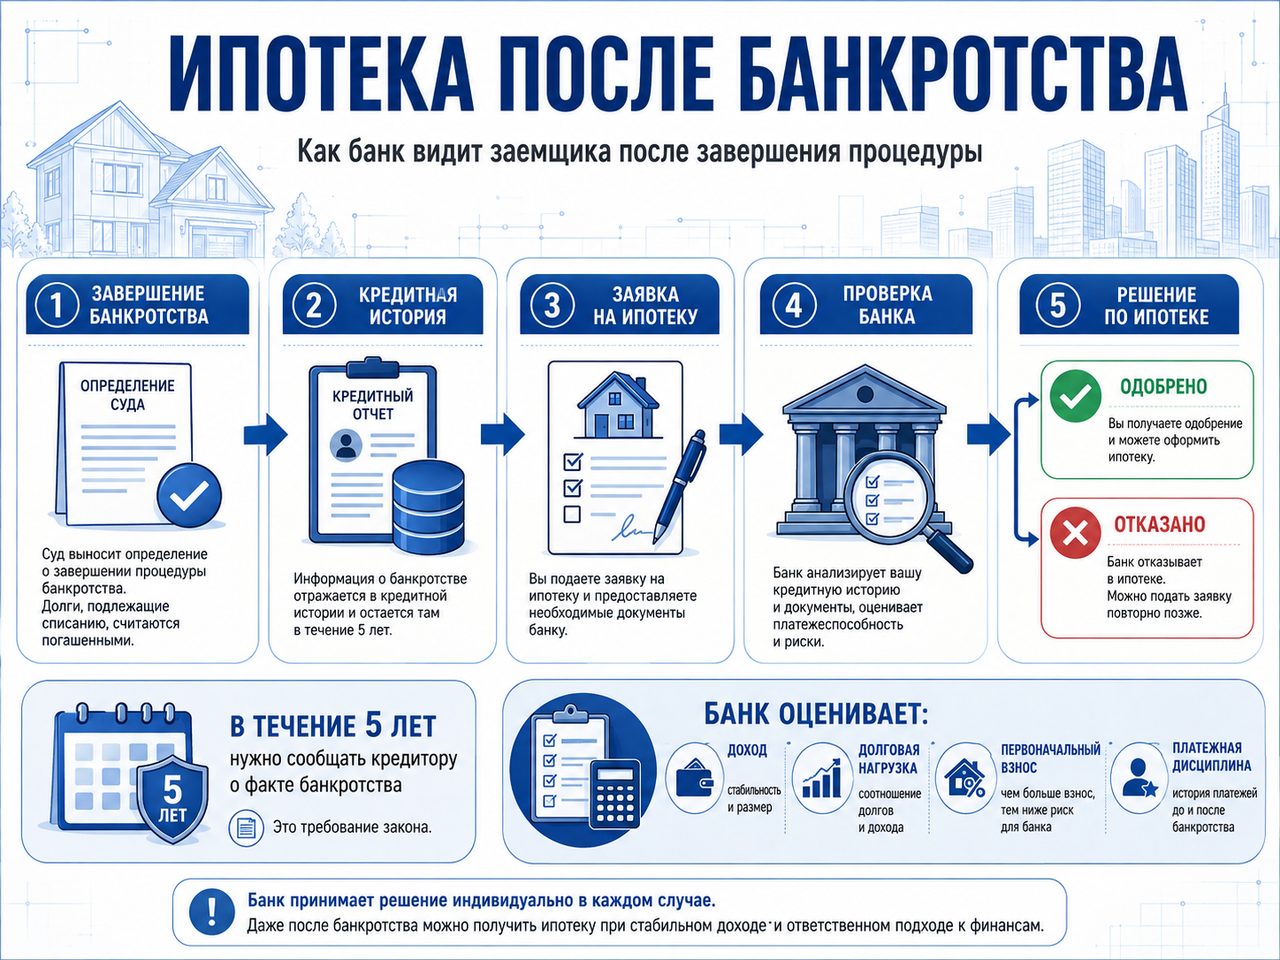
Банкротство физического лица не означает пожизненный запрет на кредиты и покупку недвижимости. После завершения процедуры гражданин может работать, приобретать имущество, продавать его и обращаться в банк за заемными средствами. Отдельного запрета на ипотеку закон не устанавливает.
Но между формулировками «можно подать заявку» и «банк одобрит ипотечный кредит» есть большая разница. В течение 5 лет после завершения реализации имущества гражданин обязан сообщать кредитору о факте своей несостоятельности при заключении кредитного договора или договора займа. Кроме того, сведения о процедуре остаются в кредитной истории, а банк оценивает доход, долговую нагрузку, первоначальный взнос и другие риски.
Поэтому ипотека после банкротства реальна, но универсального срока «через год точно дадут» или «нужно ждать пять лет» в законодательстве нет. Одному заемщику могут отказать через три года, другому — одобрить раньше. Решение принимает конкретный кредитор по своей модели оценки риска.
В 2026 году важно учитывать и другое изменение законодательства: теперь гораздо больше возможностей сохранить единственное ипотечное жилье непосредственно в рамках процедуры банкротства. Поэтому перед списанием долгов необходимо отдельно анализировать уже существующую ипотеку и будущие планы по покупке недвижимости.
Можно ли взять ипотеку после банкротства физического лица
Да. Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» не содержит запрета брать ипотеку после завершения процедуры.
Статья 213.30 устанавливает другое последствие: в течение пяти лет с даты завершения реализации имущества или прекращения дела в ходе такой процедуры гражданин не вправе принимать на себя новые обязательства по кредитным договорам и займам без указания на факт своего банкротства.
То есть закон не говорит:
«Пять лет нельзя брать кредит».
Он говорит:
«Пять лет при оформлении кредита необходимо сообщать кредитору о прошедшем банкротстве».
Это принципиально разные правила. Теоретически обратиться за ипотекой даже сразу после завершения процедуры можно. Практически банк вправе отказать, если сочтет риск слишком высоким.
Через сколько лет после банкротства дают ипотеку
Законного периода ожидания нет.
Не существует нормы, по которой банк обязан одобрять заявку через год, два года или после истечения пяти лет. Равным образом нет правила, запрещающего получить ипотеку после банкротства физического лица раньше.
Пятилетний срок имеет другое значение: в течение 5 лет необходимо раскрывать факт процедуры при новом кредитовании.
Поэтому вопрос «дадут ли ипотеку после банкротства через два года» правильнее формулировать иначе: насколько заемщик выглядит надежным для банка на момент обращения.
Кредитор будет оценивать совокупность обстоятельств:
- официальный и стабильный доход;
- трудовой стаж;
- размер первоначального взноса;
- текущие финансовые обязательства;
- кредитную историю;
- наличие просрочек после завершения процедуры;
- стоимость приобретаемой недвижимости;
- размер запрашиваемого кредита;
- наличие созаемщика;
- внутренние требования конкретного банка.
В 2026 году банки особенно внимательно контролируют долговую нагрузку ипотечных заемщиков. Банк России применяет макропруденциальные ограничения к наиболее рискованной ипотеке, в частности к кредитам с высокой долговой нагрузкой и небольшим первоначальным взносом. Сам регулятор отмечает, что банки стали тщательнее оценивать кредитоспособность получателей жилищных кредитов.
Почему банк видит статус банкрота даже спустя несколько лет
Не стоит рассчитывать, что достаточно не сказать о прошлой процедуре и кредитор о ней не узнает.
Сведения о банкротстве входят в основную часть кредитной истории гражданина. Там же содержится информация о действующих обязательствах, просрочках и платежной дисциплине. Банк России прямо указывает, что данные о процедурах несостоятельности отражаются в кредитной истории.
Кроме того, статья 7 Федерального закона № 218-ФЗ «О кредитных историях» предусматривает хранение каждой записи кредитной истории в течение семи лет со дня последнего изменения содержащейся в ней информации.
Поэтому списание долгов не означает «обнуление» всей истории.
Кредитная история после процедуры должна показывать, что соответствующие обязательства завершены в установленном законом порядке, но сам факт финансовых трудностей не исчезает мгновенно.
Как проверить кредитную историю перед оформлением ипотеки
До подачи заявок имеет смысл сначала увидеть те данные, которые увидит будущий кредитор.
Через Центральный каталог кредитных историй можно определить, в каких БКИ хранится информация. Затем в каждом таком бюро гражданин вправе бесплатно получать кредитный отчет два раза в календарный год, но на бумаге бесплатно предоставляется не более одного отчета.
Проверить следует:
- закрыты ли списанные обязательства;
- правильно ли отражены суммы;
- нет ли действующей задолженности, которой фактически уже нет;
- отсутствуют ли чужие кредиты;
- верно ли указана информация о просрочках;
- отражено ли завершение процедуры.
Ошибку можно оспаривать.
При этом «улучшить кредитную историю» не значит удалить из нее достоверное банкротство. Законные сведения нельзя убрать просто по заявлению заемщика или за деньги.
Осторожно стоит относиться и к совету специально брать множество небольших кредитов «для рейтинга». Каждый новый заем создает реальное обязательство и влияет на показатель долговой нагрузки. Если кредит не нужен экономически, оформлять его только ради гипотетического скоринга необязательно.
Что повышает шансы на одобрение ипотеки после банкротства
Банк оценивает не только прошлое, но и текущее финансовое положение.
Стабильный подтверждаемый доход
Чем понятнее источник денег и чем дольше он существует, тем проще оценить возможность регулярного платежа.
В 2026 году показатель долговой нагрузки рассчитывается с учетом среднемесячных платежей по обязательствам и среднемесячного дохода заемщика. Банк России подробно регулирует способы подтверждения и расчета доходов.
Поэтому стабильный официальный заработок обычно сильнее аргумента «при необходимости родственники помогут».
Существенный первоначальный взнос
Ипотека — это обеспеченный кредит: приобретаемая недвижимость становится залогом. Но залог не отменяет риск неплатежа.
Большой первоначальный взнос уменьшает отношение размера кредита к стоимости жилья и снижает сумму ежемесячного платежа.
Например, при стоимости квартиры 10 млн рублей разница между кредитом на 8 млн и на 5 млн рублей для оценки заемщика существенна.
Банк России также рассматривает величину первоначального взноса как один из важных факторов риска ипотечного кредитования.
Минимум других обязательств
Если после списания долгов уже появились кредитные карты, рассрочки и потребительский кредит, банк будет учитывать ежемесячный платеж по ним.
Поэтому непосредственно перед заявкой часто полезнее уменьшить действующую нагрузку, чем пытаться «набрать хорошую историю» несколькими новыми займами.
Отсутствие новых просрочек
Новая длительная просрочка после завершения процедуры выглядит для кредитора значительно хуже, чем сам старый статус банкрота.
Она показывает, что финансовая проблема могла сохраниться и после списания долгов.
Созаемщик
Стабильный доход второго заемщика способен повысить общую платежеспособность семьи. Но созаемщик принимает на себя полноценные обязательства перед кредитором, поэтому использовать его только как формальность нельзя.
Можно ли оформить ипотеку сразу после завершения процедуры
С точки зрения закона — возможно.
Но ожидать гарантированного одобрения не стоит.
Сразу после завершения процедуры у банка есть фактически две группы информации:
положительная: старые непосильные обязательства списаны, текущая долговая нагрузка может быть минимальной;
негативная: недавно было установлено, что гражданин не мог рассчитаться по долгам.
Поэтому многое зависит от того, что изменилось в финансовом положении.
Если после списания долгов появился стабильный доход, накоплен значительный первоначальный взнос и размер будущего платежа разумен относительно заработка, ситуация выглядит совершенно иначе, чем заявка человека без официального дохода и с минимальными накоплениями.
По этой причине фраза «банкротам не дают ипотеку пять лет» юридически неверна. Но столь же неверно обещание «после решения суда можно получить ипотеку на следующий день».
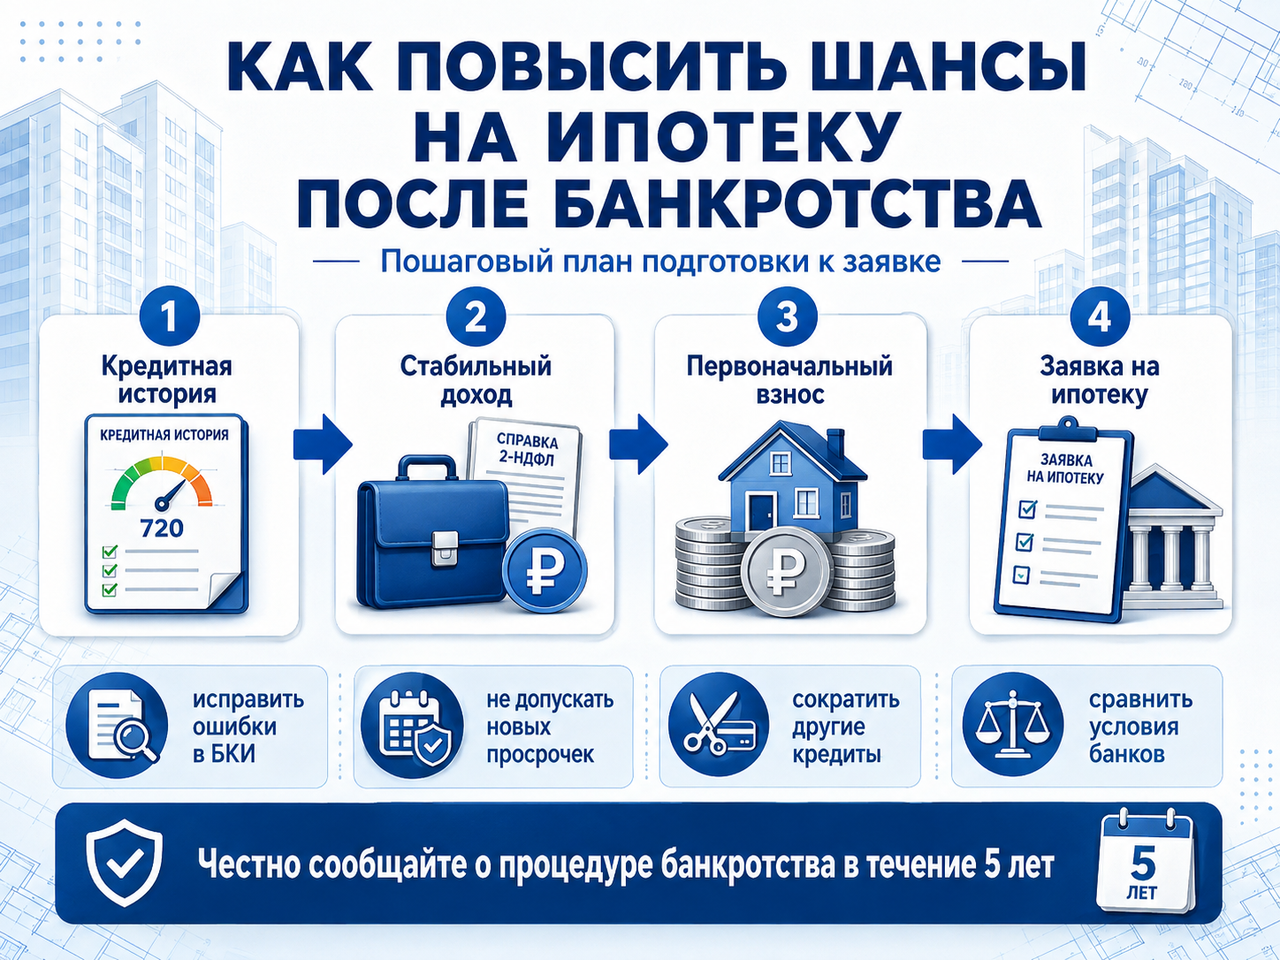
Пошагово: как повысить шансы на одобрение ипотеки
Практический алгоритм выглядит так.
- Дождаться завершения процедуры. Для оформления собственной ипотеки разумно иметь на руках вступившее в силу определение арбитражного суда о завершении реализации имущества и освобождении от обязательств.
- Проверить кредитную историю. Ошибки лучше исправить до подачи заявки.
- Не создавать новые просрочки. Налоги, действующие займы и другие финансовые обязательства должны исполняться вовремя.
- Сформировать первоначальный взнос. Чем меньше требуется занять относительно стоимости недвижимости, тем устойчивее выглядит сделка.
- Подтвердить стабильный доход. Желательно, чтобы он позволял оплачивать ипотеку без предельной нагрузки на семейный бюджет.
- Сократить другие кредитные обязательства. Даже неиспользуемая кредитная карта при определенных условиях может учитываться банком при оценке клиента.
- Не подавать десятки заявок одновременно. Массовый поиск кредита не делает заемщика надежнее.
- Честно сообщать о процедуре. В течение пятилетнего периода это прямо требует Федеральный закон № 127-ФЗ.
- Сравнивать не только вероятность одобрения, но и условия. Высокая процентная ставка может сделать формально доступную ипотеку экономически опасной.
- Оценить платеж до подписания договора. Новый долг должен быть посилен и при росте обычных жизненных расходов.
Нужно ли ждать окончания пяти лет
Нет, если речь идет только о юридическом праве обратиться в банк.
Пять лет — не период запрета на кредитование.
После истечения этого срока прекращается обязанность при заключении нового кредита специально указывать на факт своего банкротства по статье 213.30. Однако сведения в кредитной истории оцениваются по собственным правилам хранения, а банк по-прежнему самостоятельно принимает кредитное решение.
Поэтому ожидание ровно пяти лет не гарантирует одобрения.
Например, человек может пять лет не иметь стабильного заработка и получить отказ. А другой заемщик спустя меньший период имеет высокий официальный доход, большой первоначальный взнос и небольшой размер ипотечного кредита.
Для банка второй вариант может выглядеть экономически устойчивее.
Можно ли взять обычный кредит перед ипотекой для улучшения истории
Иногда такой совет встречается как универсальный способ.
Относиться к нему стоит осторожно.
Своевременное погашение нового кредита действительно становится частью кредитной истории. Но одновременно заем создает дополнительный платеж и увеличивает финансовую нагрузку.
Поэтому брать кредит имеет смысл, если он действительно нужен и его выплата безопасна для бюджета. Оформлять ненужный потребительский заем специально перед ипотекой иногда дает обратный результат: на дату рассмотрения заявки банк видит дополнительное обязательство.
Более рациональная стратегия — исправить фактические ошибки в БКИ, поддерживать стабильный доход, накопить собственные средства и не допускать новых нарушений.
Ипотека при банкротстве: что будет с уже купленной квартирой
Это другой вопрос, который нельзя смешивать с получением нового кредита после завершения дела.
По общему правилу единственное жилье гражданина защищено исполнительским иммунитетом. Но ипотечная квартира является залогом, поэтому традиционно даже статус единственного жилья сам по себе не препятствовал обращению взыскания по обязательству перед ипотечным кредитором.
С сентября 2024 года ситуация изменилась: Федеральный закон № 127-ФЗ позволяет сохранить ипотечную квартиру при банкротстве через специальный механизм.
Статья 213.10-1 предусматривает отдельное мировое соглашение между гражданином и залоговым кредитором, если помещение является для должника и проживающих с ним членов семьи единственным пригодным жильем. Согласие остальных кредиторов на такое соглашение не требуется, но документ должен утвердить арбитражный суд.
Это один из главных моментов, который нужно учитывать тем, кто собирается пройти процедуру банкротства при наличии ипотеки.
Как работает банкротство с сохранением ипотеки
Суть механизма следующая.
Гражданин продолжает платить ипотеку на первоначальных условиях либо обязательство исполняет участвующее в соглашении третье лицо. Требование ипотечного банка исключается из общего реестра, а ипотечная квартира не включается в имущество, которое продается в рамках дела.
Если к моменту соглашения имеется просрочка, в документе обязательно определяется порядок ее погашения.
Важно: утверждение отдельного мирового соглашения не завершает все дело о банкротстве. Остальные кредиты и задолженности продолжают рассматриваться в обычном порядке.
Поэтому выражение «ипотека сохраняется автоматически» неверно. Для сохранения ипотечной квартиры нужны предусмотренные законом условия, согласие залогового кредитора на отдельное мировое соглашение и утверждение суда.
Получить предварительную оценку рисков процедуры можно здесь: https://soglasno-zakony.ru/bankrotstvo.
Можно ли сохранить ипотечное жилье без отдельного мирового соглашения
Есть еще один механизм.
С 2024 года статья 213.10 Закона № 127-ФЗ позволяет третьему лицу при соблюдении установленных условий полностью погасить требование ипотечного кредитора по единственному жилью с согласия должника.
После полного погашения такого требования жилое помещение приобретает защиту и не включается в имущество для реализации в процедуре.
На практике это может быть актуально, если родственник готов полностью закрыть остаток ипотечного кредита, чтобы сохранить жилье семьи.
Что изменилось с единственным ипотечным жильем в 2026 году
В марте 2026 года Федеральным законом № 62-ФЗ в Закон о несостоятельности добавлена статья 213.27-1. Она регулирует распределение денег, если единственное ипотечное жилье все-таки продается.
После определенных расходов 80% соответствующей части выручки направляется ипотечному кредитору в пределах его требования. До 10% может быть направлено кредиторам первой и второй очереди при недостаточности другого имущества. Еще до 10%, но не больше суммы первоначального взноса и произведенных должником ипотечных платежей, может быть исключено из конкурсной массы и передано гражданину. Оставшиеся средства распределяются по установленной законом последовательности.
Для темы новой ипотеки после завершения процедуры это правило напрямую не применяется. Но оно важно тем, кто только планирует списание долгов и рассчитывает сохранить ипотечную квартиру.
Именно поэтому стоимость банкротства и размер списываемых долгов — не единственные параметры решения. Если есть залоговая недвижимость, юрист должен отдельно проанализировать ипотечный договор, остаток задолженности, стоимость объекта и возможность сохранить жилье.
Можно ли пройти процедуру и потом сразу купить квартиру за собственные деньги
После завершения реализации имущества запрета на покупку недвижимости за собственные средства нет.
Статья 213.30 ограничивает определенные действия в сфере кредитования и управления организациями, но не запрещает бывшему должнику приобретать квартиру, дом или другое имущество.
Поэтому статус банкрота не означает пятилетний запрет на сделки с недвижимостью.
Важно только различать два периода.
Во время реализации имущества финансовыми вопросами и конкурсной массой управляет финансовый управляющий в рамках закона.
После завершения процедуры гражданин снова самостоятельно распоряжается новым доходом и новым имуществом, если судебным актом не установлено иное применительно к конкретной ситуации.
Можно ли оформить ипотеку, если банкротство завершилось мировым соглашением
Здесь необходимо смотреть, какая именно процедура завершилась и какие обязательства сохранились.
Обычное мировое соглашение по делу о несостоятельности прекращает производство, но гражданин должен исполнять обязательства, предусмотренные этим соглашением.
При новой заявке кредитор будет учитывать действующие платежи.
Если речь идет об отдельном мировом соглашении по единственному ипотечному жилью, сама процедура по остальным долгам продолжается. Поэтому до ее завершения вопрос нового ипотечного кредита практически и юридически значительно сложнее.
Оформления ипотеки после банкротства лучше планировать уже после окончательного судебного акта и анализа оставшихся обязательств.
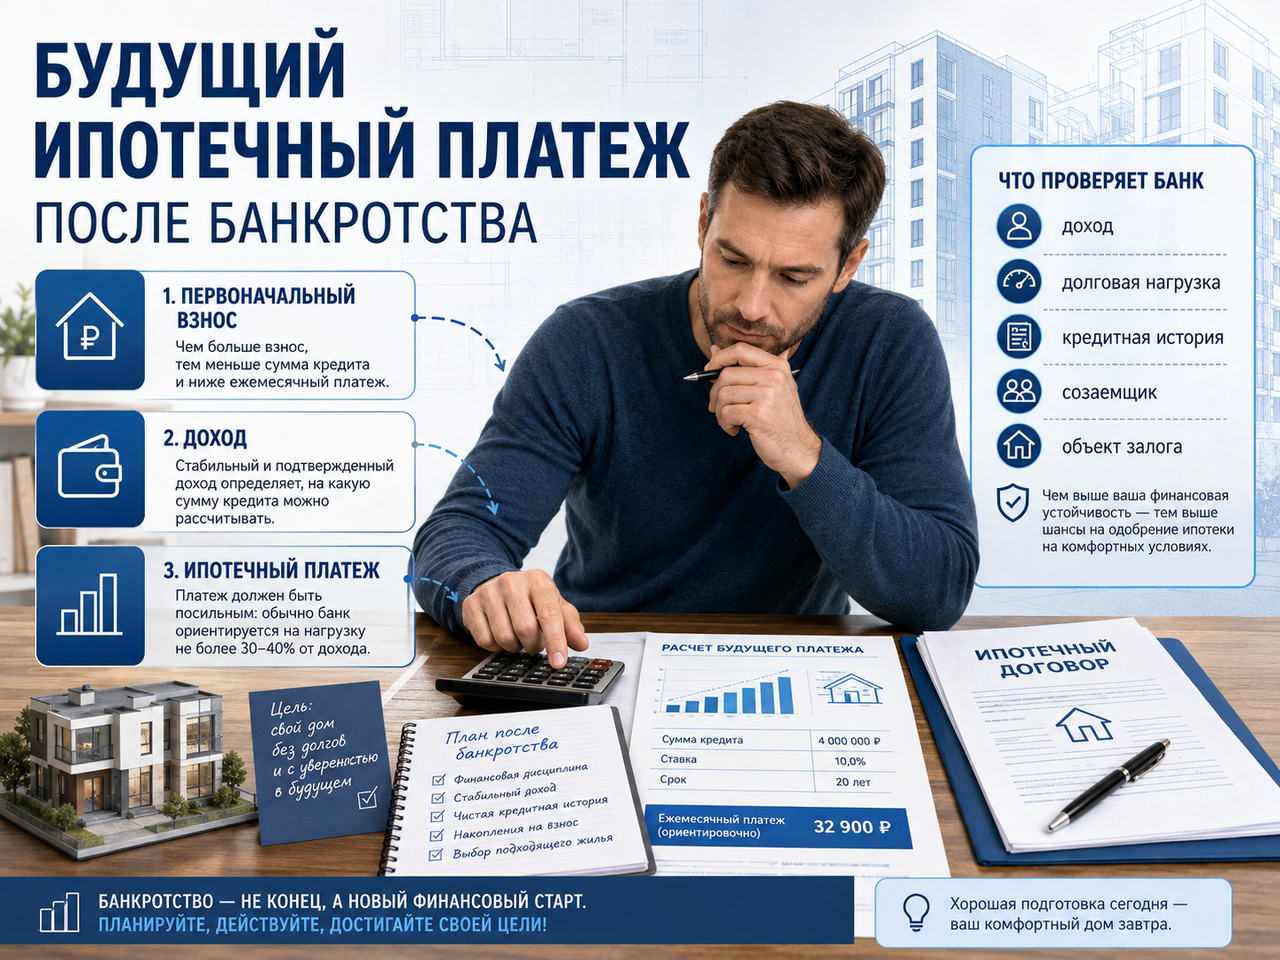
Что банк проверяет при новой ипотеке
Сам статус финансовой несостоятельности — только один элемент.
Ипотека является долгосрочным обязательством, поэтому кредитору важно понять, способен ли заемщик стабильно платить следующие годы.
В анализ обычно входят:
- возраст;
- доход;
- стаж и характер занятости;
- кредитная история;
- текущие обязательства;
- показатель долговой нагрузки;
- первоначальный взнос;
- ликвидность объекта залога;
- данные созаемщиков;
- другие внутренние критерии конкретной организации.
Поэтому две заявки людей с одинаковым фактом прошлой процедуры могут получить совершенно разные решения.
Основные ошибки после списания долгов
Ждать пять лет только из-за мифа о запрете. Закон не запрещает брать ипотеку в этот период.
Скрывать факт процедуры. В течение пяти лет его необходимо сообщать кредитору.
Подавать заявки сразу в большое количество банков. Лучше сначала проверить финансовый профиль и кредитную историю.
Брать микрозаймы для улучшения рейтинга. Высокая стоимость таких обязательств способна создать новую проблему вместо решения старой.
Формировать первоначальный взнос новым потребительским кредитом. Это увеличивает долговую нагрузку и платежи.
Соглашаться на неподъемную ставку только ради одобрения. Получить ипотеку — не самоцель. Ее необходимо выплачивать много лет.
Считать ипотечную квартиру автоматически защищенной при повторных финансовых проблемах. Ипотека предполагает залог, а банк вправе обратить взыскание при нарушении обязательств.
Ипотека после банкротства: реально ли получить в 2026 году
Да, реально — юридического запрета нет.
Но процедура банкротства физических лиц влияет на оценку будущего заемщика. В течение пяти лет закон требует раскрывать ее факт при новом кредитовании, а сведения сохраняются в кредитной истории по правилам Федерального закона № 218-ФЗ.
Поэтому точного ответа «через сколько дадут ипотеку» не существует.
Повысить шансы на одобрение ипотеки помогают не искусственные схемы, а понятные финансовые показатели: стабильный подтвержденный доход, существенный первоначальный взнос, низкая текущая долговая нагрузка, отсутствие новых просрочек и корректная кредитная история.
Отдельно следует анализировать ситуацию, если ипотека уже существует до начала списания долгов. С 2024 года закон позволяет при соблюдении условий заключить с залоговым кредитором отдельное мировое соглашение и сохранить ипотечное единственное жилье, продолжая выполнять обязательства перед банком. В 2026 году появились и дополнительные правила на случай продажи такого объекта.
Главный вывод: банкротство не закрывает путь к недвижимости, но будущая ипотека должна начинаться с восстановления финансовой устойчивости, а не с поиска банка, готового выдать деньги любой ценой. Если новый платеж снова находится на пределе возможностей семьи, высокий шанс одобрения еще не делает кредит выгодным.


